気になる求人、探してみませんか?
軽貨物の自動車税はいくら?黒ナンバーと自家用の税額や13年経過時の違いを解説
軽貨物運送を始める際や毎年の維持費を見直すにあたって、税金がいくらかかるのかは誰もが気になるポイントです。仕事で使う営業用軽貨物(黒ナンバー)の軽自動車税は年額3,800円、自家用軽貨物は年額5,000円となっており、一般的な自家用軽乗用車の10,800円と比べて大幅に安く設定されています。
自家用と営業用の税額差をはじめ、初度検査から13年が経過した際の重課ルールや重量税との違いまで詳しく整理しました。
軽貨物の自動車税はいくら?営業用(黒ナンバー)と自家用の税額一覧
軽貨物運送業で使われる軽自動車の自動車税(正式名称:軽自動車税種別割)は、自家用の乗用車と比べて大幅に安く設定されています。用途やナンバープレートの色によって税額が分かれており、維持費を計算するうえで見落とせないポイントです。
まず、用途ごとの基本的な年間税額の違いを下表にまとめました。なお、記載している金額は2026年時点の税制に基づく年額であり、今後の税制改正によって変更される可能性があります。
用途区分 | 主なナンバー | 年額(軽自動車税種別割) |
|---|---|---|
営業用軽貨物車 | 黒ナンバー(4ナンバー等) | 3,800円 |
自家用軽貨物車 | 黄色ナンバー(4ナンバー) | 5,000円 |
(参考)自家用軽乗用車 | 黄色ナンバー(5ナンバー) | 10,800円 |
営業用軽貨物(黒ナンバー)の軽自動車税は年額3,800円が基本
独立して運送業を営むドライバーが取得する黒ナンバー(営業用軽貨物車)の軽自動車税は、年額3,800円が基本です。この税額が適用されるのは、2015年4月1日以降に最初の新規検査(初度検査)を受けた車両となります。
普通車の自動車税種別割が排気量に応じて年間数万円かかることと比べると、年額3,800円という金額は維持費の面で極めて大きなアドバンテージです。固定費を極力抑えたい個人事業主にとって、大きな負担軽減といえます。
自家用軽貨物(4ナンバー)の軽自動車税は年額5,000円
黒ナンバーを取得していない、自家用の黄色ナンバーの4ナンバー車(軽貨物車)の場合は年額5,000円が課税されます。事業用ではないものの、車検証上の用途が「貨物」に分類されている車両が対象です。
黒ナンバーの3,800円と比べると1,200円高くなりますが、後述する一般的な軽乗用車と比べれば半額以下に抑えられています。日々の業務経費を管理する際は、軽貨物の税金対策や経費計上の考え方とあわせて把握しておくと安心です。
軽乗用車(年額10,800円)と比較して貨物車が安い理由
一般的な自家用の軽乗用車(5ナンバー)にかかる軽自動車税は年額10,800円です。これに対し、貨物用は自家用で年額5,000円、営業用なら年額3,800円となっており、年間で約6,000円から7,000円安く優遇されています。
貨物車の税額がここまで低く抑えられている背景には、物流インフラや小口配送を支える事業者への政策的な支援があります。荷物を運ぶ事業用車両の負担を減らすことで、物流コストの安定と経済活動を後押しする狙いがあるためです。
ただし、この格安な税額はずっと同じ金額のまま維持されるわけではありません。車両の年式によっては税額が跳ね上がるルールが存在します。
軽貨物車は初度検査から13年経過すると税金はいくらになる?
軽貨物車の軽自動車税(種別割)は一律ではなく、車両が初めて国の検査を受けた時期によって適用される税額が変わります。とくに年式の古い車両を使い続ける場合は、税額が高くなる仕組みが設けられているため注意が必要です。
初度検査年月によって分かれる軽自動車税の標準税額
軽貨物車の税額を左右する基準日は、税制改正が行われた2015年4月1日です。この日より前に最初の検査を受けた車両には以前の旧税率が適用され、営業用(黒ナンバー)は年額3,000円、自家用(黄色ナンバー)は年額4,000円と、現行の標準税率よりもさらに安く設定されていました。
2015年4月1日以降に初めて検査を受けた車両には現行の標準税率が適用され、営業用が年額3,800円、自家用が年額5,000円となっています。区分ごとの標準的な税額の違いは以下の通りです。
適用区分 | 初度検査年月 | 営業用(黒ナンバー) | 自家用(黄色ナンバー) |
|---|---|---|---|
旧税率 | 2015年3月31日以前 | 3,000円 | 4,000円 |
標準税率(現行) | 2015年4月1日以降 | 3,800円 | 5,000円 |
経年車重課(13年超) | 初度検査から13年経過後 | 4,500円 | 6,000円 |
旧税率が適用されている低年式車であっても、ずっと3,000円のまま維持できるわけではありません。一定の年数を経過すると別の増税ルールが適用されます。
13年超の経年車にかかる重課税率の仕組み
環境への負荷が大きい古い車両の買い替えを促す目的から、初度検査から13年を経過した軽自動車には経年車重課と呼ばれる割増税率が適用されます。軽貨物車の場合、13年を超えると営業用は4,500円、自家用は6,000円に税額が引き上がります。
普通車に比べれば増税幅は数百円から千円程度と小さいものの、開業初期に購入費用を抑えようと格安の中古軽バンを選ぶ際は注意が必要です。購入時点で12年落ちの車両を選べば、乗り始めてすぐに重課の対象となり、毎年の維持費が上がってしまいます。
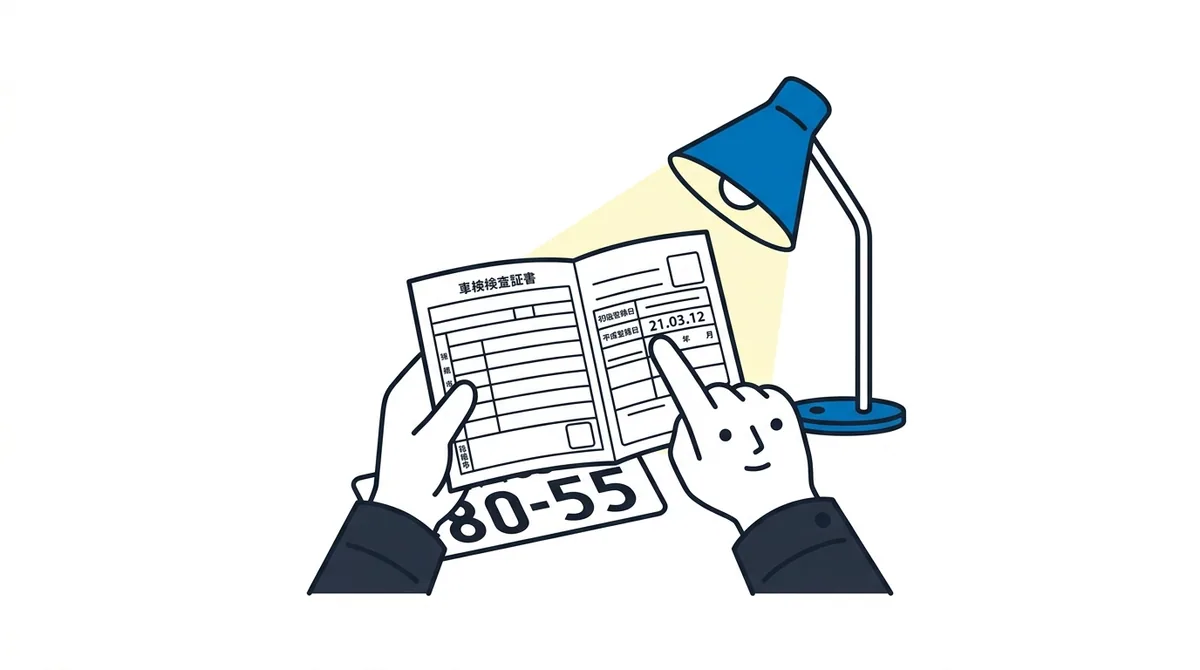
中古車を導入するときは、車検証(自動車検査証)に記載されている「初度検査年月」を必ず確認し、重課がいつから始まるのかを事前に把握しておくことが大切です。開業コストと維持費のバランスを考える上でも、軽貨物の車選びでは年式ごとの税負担の違いを頭に入れておきましょう。
軽貨物車の維持にかかる税金は、毎年納める軽自動車税だけではありません。車検ごとに納付する自動車重量税や、車両取得時にかかる環境性能割の仕組みについても確認していきましょう。
軽貨物にかかる自動車重量税や環境性能割はいくら?
軽貨物車を所有・運行する際には、毎年の軽自動車税(種別割)に加えて「自動車重量税」と「環境性能割」という2つの税金が発生します。どちらも維持費や開業時の初期費用に直接関わる支出ですので、課税されるタイミングや計算基準を正しく押さえておく必要があります。
車検時にまとめて支払う自動車重量税の相場
自動車重量税は、車両の重量や用途区分に応じて課される国税で、車検の有効期間分を車検時にまとめて納付します。事業用軽貨物(黒ナンバー)と自家用軽貨物(黄色ナンバー)では、車検の有効期間だけでなく1年あたりの税額設定も異なります。
用途区分 | 車検サイクル | 自動車重量税の基本額(本則税率) |
|---|---|---|
事業用(黒ナンバー) | 2年(新車初回も2年) | 2年ごとに5,200円(1年あたり2,600円、2026年9月時点) |
自家用(黄色ナンバー) | 2年(新車初回も2年) | 2年ごとに6,600円(1年あたり3,300円) |
表のとおり、事業用軽貨物の重量税は2年車検ごとに5,200円(2026年9月時点)を納付するのが基本です。1年あたりの負担額を比較すると、事業用のほうが自家用よりも年間700円ほど安く抑えられています。
ただし、実際の納付額は車両の条件によって変動します。環境性能に優れたエコカーであれば減税措置を受けられる一方、初度検査から13年超、18年超が経過した経年車には段階的な重課措置が適用されます。年式の古い中古車を購入して開業する場合は、車検ごとに支払う重量税が基本額よりも高くなる点に注意が必要です。
車両取得時に課税される環境性能割の仕組み
環境性能割は、2019年10月の税制改正によって旧自動車取得税の代わりに導入された地方税です。新車・中古車を問わず、軽貨物車を購入したり譲渡を受けたりして取得したタイミングで一度だけ納め、取得価額が50万円以下の場合は課税されません。
税額は車両の「取得価額」に対して課され、燃費基準の達成度合いに応じて非課税から2パーセント程度の税率が適用されます。燃費性能が優れた車両ほど税率が優遇される仕組みとなっており、電気自動車や最新の高燃費ハイブリッド車などは非課税になるケースが一般的です。
初期投資を抑えるために安価な中古車を探す際も、燃費性能の基準を満たしていない旧型モデルでは環境性能割が発生することがあります。後悔のない軽貨物の車両選びを進めるためにも、車両本体価格だけでなく、取得時にかかる税金まで含めた総額を計算しておきましょう。
軽自動車税の納付時期と知っておくべき注意点
軽貨物運送で使う事業用軽自動車であっても、自家用車と同じように毎年決まったスケジュールで軽自動車税が課税されます。税額自体は普通車と比べて安価ですが、納付の手続きや廃車・売却時の扱いには軽自動車特有のルールがあるため注意が必要です。
毎年4月1日時点の所有者に課税され5月末が納期限
軽自動車税(種別割)は、毎年4月1日時点の車検証に記載されている所有者(ローン購入などで所有権留保がある場合は使用者)に対して課税されます。事業用登録である黒ナンバーの車両であっても扱いは同じで、1年分の税額が一括して請求されます。
各市区町村から5月上旬頃に納税通知書が届き、納期限は原則として5月31日です。事業用で日々の配送業務に追われていると納付を忘れがちですが、未納のまま放置すると延滞金が発生するだけでなく、車検更新時に必要な納税証明書が発行されません。車検を通せないと営業運行ができなくなるため、通知書が届いたら速やかに納付手続きを済ませましょう。なお、支払った税金は事業上の経費として処理できるため、領収書は確定申告の手続きに備えて大切に保管しておきます。
普通車と異なり軽自動車税には月割り還付制度がない
軽自動車税を扱う上で絶対に覚えておきたいのが、普通自動車のような「月割り還付制度」が存在しないという点です。普通車の場合は年度途中で抹消登録をすると残りの月数分の税金が戻ってきますが、軽自動車税にはその仕組みがありません。
比較項目 | 軽自動車(黒ナンバー含む) | 普通自動車 |
|---|---|---|
課税の基準日 | 毎年4月1日 | 毎年4月1日 |
年度途中の廃車(抹消) | 還付なし(1年分を全額負担) | 月割りで残月分が還付される |
年度途中の購入 | その年度は課税されない | 登録翌月から月割りで課税 |
たとえば4月2日に車両を廃車したり名義変更したりした場合でも、4月1日をまたいだ時点で1年分の税金を全額支払う義務が生じます。1日遅れただけで年間数千円から1万円程度の税金を余分に支払うことになるため、車両の手放しや乗り換えを検討しているなら、必ず3月31日までに軽自動車検査協会での手続きを完了させましょう。
こうした税金の仕組みを正しく把握しておくことは、運送業のランニングコストを最小限に抑えるための第一歩となります。
軽貨物の自動車税の安さを活かして年間維持費を抑える考え方
黒ナンバーの軽貨物車は、自家用乗用車や普通貨物車に比べて自動車税が大幅に優遇されています。しかし、税金の安さだけに注目していると、思わぬ出費によって手取り収入が目減りしてしまうケースも珍しくありません。個人事業主として安定した利益を残すためには、税金を含めた車両全体の維持費を俯瞰して管理する視点が不可欠です。
自動車税は格安でも事業用任意保険料は高くなる傾向がある
営業用軽貨物の自動車税(種別割)は年額3,800円(2026年時点)と非常に割安です。自家用軽乗用車の年額10,800円と比べても年6,000円以上安く抑えられます。ただし、この税負担の軽さだけで「軽貨物は維持費が安い」と判断してしまうのは早計です。
黒ナンバー車両は業務で毎日長距離を走行するため、一般的な自家用車と比べて事故に遭うリスクが格段に高くなります。そのため、事業用の任意保険料は自家用向けよりも割高に設定される傾向があります。黒ナンバーの保険料相場を事前に確認し、税金で浮いた金額以上に保険料などの固定費が膨らむ実態を想定しておく必要があります。
税金だけでなく年間のトータルコストで手取りを把握する
軽貨物運送業の収支を管理する際は、税金単体ではなく車両にかかる年間総コストを把握することが大切です。維持費の全体像をあらかじめ整理しておきましょう。
費用項目 | 主な特徴とコストの傾向 | 経費処理 |
|---|---|---|
自動車税・重量税 | 営業用は優遇されており、年間の負担は比較的軽い | 租税公課として全額経費 |
自賠責・任意保険料 | 事業用任意保険は自家用より高額になりやすい | 保険料として全額経費 |
車検・メンテナンス費 | 走行距離が多いためオイルやタイヤの消耗が激しい | 修繕費・車両費として経費 |
燃料代(ガソリン代) | 走行距離に比例して毎月最も重い支出になりやすい | 旅費交通費や燃料費で経費 |
納付した自動車税や自動車重量税などの公租公課は、確定申告の際に全額を事業の必要経費として計上できます。支払った領収書や納税証明書を確実に保管し、経費に含めることで課税所得を圧縮して翌年の所得税や住民税を抑えられます。
日々の売上からガソリン代、車検代、保険料、そして各種税金を差し引いた金額こそが本当の手取りです。格安な自動車税のメリットを活かしつつ、年間にかかるトータルコストを正確に把握して無理のない資金繰りを組み立てていきましょう。
この記事を書いた人
小副川 祐貴
株式会社Lic 代表取締役。軽貨物専門求人サイト「ハコボウズ」運営者。 2019年に株式会社Licを設立し、Amazon配送を中心とした軽貨物配送事業を運営。ドライバー採用・教育・品質管理まで一貫して携わり、日々現場の運営を行っています。 自身の現場経験をもとに、ハコボウズでは軽貨物ドライバー向けの求人情報や業界知識、働き方、収入、開業に関する情報を発信。未経験者にも分かりやすく、信頼できる情報提供を心掛けています。